
English欢迎垂询:010-59195182
传统诊所的兽医宠物食品销售正在下降,越来越多的转向零售和电子商务渠道,这主要是由于宠物主人强烈偏好基于营养的健康产品而非药物。虽然兽医饮食仍是一个小众市场,但像希尔氏、普瑞纳Pro Plan和皇家加能这样的大品牌,通过兽医销售的数量减少,转而通过线上和零售零售商销售更多。
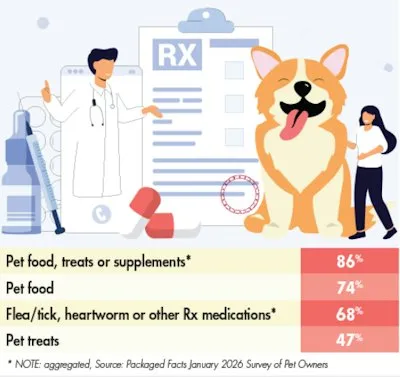
宠物医疗从传统兽医实践中逐渐脱离,是因为宠物主人在宠物健康护理中更注重食物,而非药物,这一事实推动并促进了这一趋势。 Packaged Facts2026年1月对宠物主人的调查显示,宠物营养组合(宠物食品、零食和补充剂)被86%的宠物主人评为最重要的健康产品,而跳蚤/蜱虫/心丝虫及其他处方药的比例为68%(表1)。
2025年兽医行业的狗粮或猫粮销售额达到20亿美元,基本持平。这一数字相当于美国狗粮/猫粮销售的4%,而这些销售额主要由零售商通过各种渠道主导。相应地,MRI-Simmons 2025/26冬季数据显示,2025年兽医行业吸引了4%的宠物食品消费者,低于2022-2024年的5%。一旦考虑价格通胀,销售额预计将以实际美元计算下降。
美国兽医宠物食品销售的处方要求是由宠物食品制造商制定的商业分销政策,而非联邦法律或美国食品药品监督管理局(FDA)的要求。(因此,这些产品可能在国际上无需兽医处方即可购买。)兽医处方宠物食品是FDA禁止以“诊断、治愈、减轻、治疗或预防疾病”为目的销售的食品或补充剂的主要例外,而该食品无需完成复杂且昂贵的药物审批流程。
即便如此,处方宠物食品仍经过科学研究和喂养试验验证,配方先进,针对特定生命阶段或健康状况(如消化、体重控制、皮肤健康和关节健康)进行优化。由于长期研究和喂养试验是处方宠物食品的重点,新产品的引入不如非处方宠物食品普遍。
兽医宠物食品的引入反映了兽医领域主要参与者的持续宠物营养研究:Hill's(高露洁-棕榄)、Purina Pro Plan(雀巢)和皇家加能(Mars)。
MRI-Simmons 2026年春季发布数据显示,截至2026年,6%的宠物/猫家庭(几乎全部为处方)通过兽医购买,这一比例自2023年以来保持持平。截至2026年,兽医宠物食品的客户群为280万,猫主人是主要客户:猫/非狗家庭(作为猫主人的整体替代指标)购买兽医宠物食品的可能性是狗/非猫家庭(4%)的两倍(8%)。
从相对角度看,尽管客户群较小,兽医行业在每年宠物食品消费超过500美元的家庭中表现优异,截至2026年,指数为168(高出平均值68%)。相比之下,Chewy指数为140,PetSmart和Petco为120,亚马逊为104,沃尔玛为89(比平均低11%)。因此,即使本地独立兽医诊所的销售额流失,兽医宠物食品的客户群依然是一个有吸引力的客户群体。
包括兽医宠物食品在内的整体品牌线越来越多地以零售和电子商务为驱动。MRI-Simmons 2026年春季调查发布显示,2017年至2026年间:
鉴于三大兽医饮食营销商和品牌都是宠物食品领域的主要参与者,兽医宠物食品趋势通常与整体类别趋势相辅相成。这包括越来越重视猫粮,而不仅仅是狗粮。兽医宠物食品品牌既推动又受益于对超级高端科学和治疗性饮食及零食的重新关注,这并不令人意外,因为宠物食品在宠物健康与养生领域扮演着重要角色。
功能性宠物食品,兽医宠物食品是其中一个子集,也构成了个性化和个性化宠物市场大趋势的一部分。
